
Uma decisão imobiliária mal calibrada pode travar capital, reduzir margem operacional e limitar expansão comercial por anos. Para quem avalia terrenos em São Paulo, a discussão sobre compra versus locação não é teórica: ela afeta retorno sobre investimento, velocidade de ocupação, alavancagem e risco jurídico do ativo. Em operações de varejo, franquias, galpões urbanos e incorporações, escolher entre imobilizar recursos ou preservar caixa exige leitura financeira, urbanística e contratual ao mesmo tempo.
No segmento de terrenos comerciais SP, essa análise ganha complexidade porque o imóvel raramente é apenas um endereço. Ele pode ser base para retrofit, BTS, expansão de rede, estacionamento de apoio, centro logístico de última milha ou futura incorporação. Por isso, compra versus locação precisa ser tratada como decisão de estratégia patrimonial, não como simples comparação entre parcela e aluguel mensal.
Como a compra versus locação muda a lógica do investimento imobiliário
Compra versus locação é a comparação entre adquirir a propriedade de um imóvel ou terreno e usar esse mesmo ativo por contrato de locação, assumindo estruturas de custo, risco e flexibilidade completamente diferentes. Na compra, a empresa converte capital em patrimônio e passa a controlar o ativo no longo prazo; na locação, preserva liquidez e ganha mobilidade operacional, mas depende de condições contratuais e de renovação.
Diferença entre controle patrimonial e flexibilidade operacional
Comprar entrega domínio sobre uso, obra, expansão e valorização do terreno, algo decisivo para bandeiras de varejo que dependem de ponto consolidado ou para incorporadoras que montam landbank. Locar favorece operações que testam mercado, ajustam raio de atuação ou precisam entrar rápido em uma microrregião. Em corredores comerciais de São Paulo, é comum redes iniciarem por locação em ativos já regularizados e migrarem para aquisição apenas quando o faturamento por praça sustenta a imobilização.
Quando a decisão deixa de ser financeira e vira estratégica
Muita análise de compra versus locação erra por limitar a conta ao valor da parcela versus o aluguel. O ponto central é outro: qual estrutura ajuda mais a operação a crescer com menor custo de oportunidade. Se o terreno é raro, tem frente ampla, zoneamento compatível e potencial de valorização pelo entorno, comprar pode proteger a empresa contra escassez futura. Se o mercado local ainda está em teste, a locação costuma oferecer uma alocação de capital mais eficiente.
Custos totais na compra do imóvel e na locação comercial
A forma correta de comparar compra versus locação é somar todos os custos recorrentes, os desembolsos iniciais e os compromissos que não aparecem na primeira negociação. Em imóvel comercial ou terreno com vocação de desenvolvimento, o preço anunciado quase nunca representa o custo real de ocupação ou de aquisição. Isso vale tanto para um lote vazio em avenida de expansão quanto para um imóvel já edificado, onde pequenas cláusulas e despesas acessórias mudam a rentabilidade esperada ao longo de anos.
O que entra na conta da compra além do preço do ativo
Na compra, o desembolso vai além do valor negociado. É preciso considerar ITBI, escritura ou instrumento particular conforme a estrutura da operação, registro imobiliário, due diligence documental, levantamento topográfico, análise ambiental, sondagem de solo e eventuais adequações para licenciamento. Para terrenos, ainda entram custos de contenção, demolição, remediação ou regularização de confrontações. Quem trabalha com expansão em São Paulo costuma cruzar matrícula, certidão de zoneamento, GeoSampa e viabilidade de acesso antes de fechar a aquisição, justamente para evitar que um ativo barato vire passivo caro.
O que pesa na locação além do aluguel mensal
Na locação, o erro clássico é olhar apenas o aluguel base. O contrato pode incluir IPTU, seguro, encargos de condomínio, manutenção estrutural em determinados casos, carência condicionada, reajuste por índice e garantias como caução, fiança ou seguro-fiança. Em imóveis que exigem adaptação relevante, o tenant improvement precisa ser negociado desde o início, com cláusula clara sobre benfeitorias úteis, prazo de amortização do investimento e destino das obras no encerramento do contrato. Esse detalhe altera bastante a análise de compra versus locação.
Como comparar parcelas e aluguel sem distorcer a decisão
Comparar financiamento com aluguel pede uma régua uniforme de fluxo de caixa. A parcela de um financiamento mistura amortização patrimonial e custo financeiro; já o aluguel é despesa operacional pura. Na prática, você precisa separar o que vira patrimônio do que sai como custo irrecuperável, somar os encargos paralelos e testar cenários de vacância, expansão e saída. Uma tabela simples ajuda a organizar a leitura.
| Critério | Compra | Locação |
|---|---|---|
| Desembolso inicial | Entrada, tributos, registro e due diligence | Garantia locatícia, primeira locação e eventuais adaptações |
| Custo recorrente | Parcela, IPTU, manutenção e eventuais custos do ativo | Aluguel, IPTU, seguro, condomínio e reajustes contratuais |
| Flexibilidade | Baixa, com saída mais lenta via revenda | Maior, condicionada ao prazo e multa contratual |
| Potencial patrimonial | Captura valorização do imóvel ou terreno | Não gera propriedade, salvo estrutura com opção de compra |
| Velocidade de entrada | Pode exigir mais diligência e capital | Normalmente mais rápida em ativos prontos para uso |
Quando a locação faz mais sentido para operações em São Paulo
Em boa parte das operações comerciais, a locação vence não por ser mais barata em tese, mas porque protege caixa e reduz risco de decisão irreversível. No contexto de compra versus locação, isso aparece com força em empresas que dependem de mobilidade, teste de demanda ou expansão pulverizada em várias zonas da cidade. São Paulo tem micromercados muito diferentes entre si, e essa heterogeneidade favorece estruturas contratuais mais flexíveis.
Redes varejistas, dark stores, operadores logísticos urbanos e franquias costumam se beneficiar da locação no curto e médio prazo quando ainda estão validando trade area, fluxo, concorrência e ticket da região. Se o ponto performa abaixo do esperado, o custo de saída tende a ser menor do que o de revender um imóvel ou liquidar um terreno comprado fora de timing. Nesse cenário, compra versus locação deve considerar o valor da opção estratégica de poder sair, renegociar ou relocalizar sem desmontar o caixa da operação.
Outro ponto pouco explorado por concorrentes é a contratação da imobiliária ou consultoria. Em locação comercial, o intermediador não serve apenas para apresentar imóveis. Ele ajuda a validar vocação do endereço, histórico de ocupação, restrições de uso, padrão contratual do proprietário e viabilidade de reformas. Para ativos mais sensíveis, vale exigir análise da matrícula, certidões, minuta com cláusula de renovatória quando aplicável e definição objetiva sobre responsabilidades de manutenção. Isso reduz conflito e melhora a execução da estratégia de compra versus locação.
Quando comprar compensa mais para investidores e ocupantes
Comprar faz sentido quando o imóvel ou terreno é estrutural para a operação, tem escassez de oferta compatível ou oferece ganho patrimonial que justifica a imobilização. Na análise de compra versus locação, essa é a situação em que o ativo deixa de ser apenas suporte operacional e passa a integrar a tese de longo prazo do negócio. Isso ocorre, por exemplo, quando a operação depende de layout sob medida, acesso específico para carga e descarga ou permanência prolongada em um eixo urbano onde a reposição de ativos equivalentes é rara e cara.
Ativos raros, expansão definitiva e proteção contra aumento de ocupação
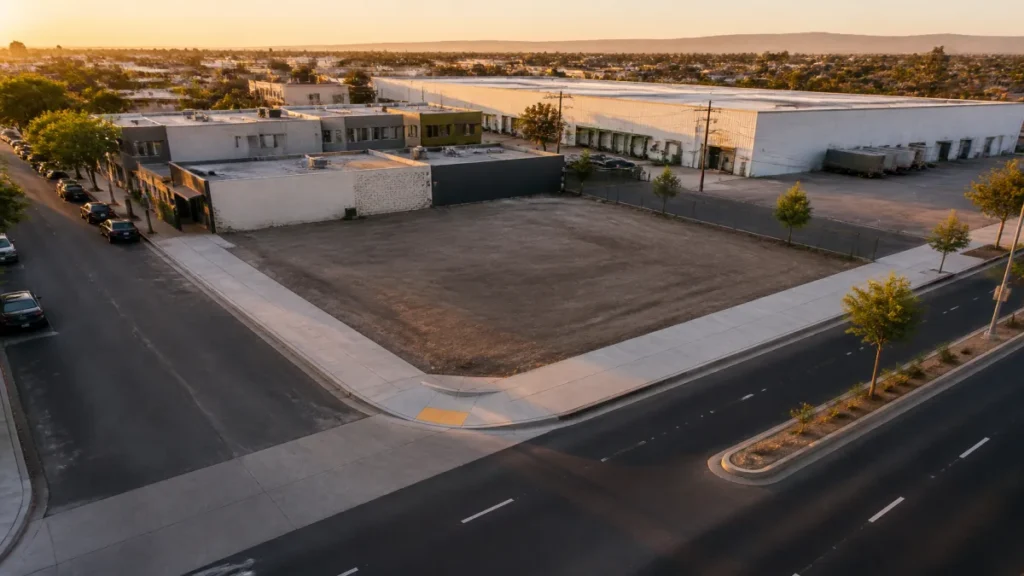
Terrenos de esquina, frentes extensas em avenidas arteriais, lotes com zoneamento favorável a uso misto ou áreas bem posicionadas para logística urbana não aparecem com frequência. Quando uma empresa encontra um ativo raro e aderente ao plano de expansão, comprar pode ser mais racional do que depender de renovação locatícia futura. Incorporadoras e redes de postos, por exemplo, tratam localização estratégica como reserva de competitividade, porque perder aquele endereço específico pode custar mais do que o capital imobilizado.
Compra para renda, desenvolvimento ou landbank
Há também o caso do investidor que não vai ocupar o imóvel. Aqui, compra versus locação muda de eixo e a avaliação passa por renda potencial, liquidez de revenda, vocação construtiva e timing urbano. Um terreno pode ser adquirido para BTS, revenda após aprovação, locação futura a operador âncora ou composição de landbank para incorporação. Em São Paulo, essa leitura depende de zoneamento, eixo de mobilidade, adensamento permitido e capacidade de absorção do entorno, não apenas de preço por metro quadrado.
Riscos de comprar imóvel na planta ou terreno sem diligência profunda
Comprar sem diligência técnica é onde muitas teses boas se deterioram. Em imóvel na planta, o risco envolve cronograma, padrão de entrega, convenção futura e aderência do produto ao uso comercial pretendido. Em terrenos, os alertas passam por passivo ambiental, restrições de acesso, necessidade de desmembramento, interferências de infraestrutura e incompatibilidade urbanística. Ferramentas como GeoSampa, certidões de ônus reais, consulta à matrícula atualizada e análise de zoneamento não são burocracia; são a base da decisão de compra versus locação bem feita.
Modelo prático para decidir entre compra e locação sem erro de premissa
A melhor forma de decidir compra versus locação é transformar a discussão em matriz de decisão, com critérios operacionais e financeiros objetivos. Sem isso, a escolha vira opinião de sócio, preferência patrimonial ou simples reação ao valor anunciado. Quando a empresa atribui peso a fatores como prazo de permanência, necessidade de adaptação, impacto no caixa, liquidez de saída e risco regulatório, a conversa deixa de ser abstrata e passa a produzir um critério reproduzível para novos pontos, novas aquisições e renegociações futuras.
Quais perguntas precisam ser respondidas antes de negociar
Comece por cinco perguntas: o imóvel é core para a operação, existe alternativa equivalente no raio desejado, quanto capital a empresa pode imobilizar sem prejudicar expansão, qual o custo de saída em cada cenário e o endereço exige obra pesada para funcionar? Se três ou mais respostas apontarem para rigidez operacional e escassez de oferta, a compra ganha força. Se o contexto mostrar incerteza de demanda, necessidade de teste e prioridade de caixa, compra versus locação tende a favorecer a locação.
Checklist técnico para empresários e investidores em terrenos comerciais SP
Antes de assinar, confirme documentação dominial, zoneamento, uso permitido, passivos tributários, acessos, limitações construtivas e viabilidade real de operação. Para locação, revise reajuste, prazo, multa, direito de preferência, cláusulas sobre benfeitorias e responsabilidade por adequações legais. Para compra, valide estrutura tributária, custos cartorários, riscos da cadeia dominial e necessidade de laudos. Essa disciplina evita decisões baseadas só em emoção ou urgência comercial e torna a análise de compra versus locação realmente comparável.
Antes de decidir entre comprar ou locar, nós colocamos a conta inteira em perspectiva somando custos totais, zoneamento, risco jurídico e cenários de expansão para terrenos comerciais em SP. Se você nos enviar seu objetivo e a região, nossa equipe analisa as opções e te devolve um caminho claro para crescer com menos custo de oportunidade. Fale no WhatsApp (11) 98235-6475.